过去数年间,小酒馆曾被视为酒业触达年轻人的极佳入口,也是餐饮、茶饮等业外品牌竞相跨界的热门赛道。然而,当潮水退去,这一赛道正迎来密集收缩。
日前,茶颜悦色旗下“昼夜诗酒茶·艺文小酒馆”宣布将于10月底前关停全部门店。更早入局的跨界品牌,同样未能走出关店的结局,海底捞旗下的囿吉山Bistro仅存活9个月便悄然谢幕,奈雪酒屋BlaBlaBar也在多城收缩乃至闭店。
从火锅到茶饮,跨界者带着各自的品牌势能和流量逻辑入局小酒馆赛道,却大多未能跑通单店模型。这也倒逼行业重新审视一个问题:微醺经济的故事,究竟讲给谁听?
风口之上,谁不想开一家小酒馆
事实上,跨界者对小酒馆的试探,早在数年前就已开始。2019年前后,奈雪的茶在北京、深圳开出BlaBlaBar酒屋,尝试打通夜间场景;2020年3月,老乡鸡在深圳开出华南首店,白天做快餐、晚上变酒馆,夜间营业至凌晨2点;2021年4月,喜家德在深圳、大连、沈阳等城市试运行“喜家德小酒馆”;同年5月,和府捞面在上海开出首家小酒馆“和府小面小酒”,并喊出“小面小酒,越喝越有”;同年6月,海底捞在三里屯门店内试水“Hi捞小酒馆”,以店中店的形式探索火锅与酒饮的结合。
跨界者为什么会在那两年密集布局小酒馆?答案或可从“标杆效应”与“需求迁移”两端寻找。
一方面,任何赛道的爆发都离不开引领者。吸引业外布局的,正是昔日被90后喝上市的中国小酒馆第一股——海伦司。2021年9月,海伦司登陆港股,上市首日市值突破300亿港元,“年轻人的夜间星巴克”这一叙事响彻一级市场。
其招股书显示,自2018年起,海伦司在中国酒馆行业中连续保持规模最大的市场领导地位,复合年增长率为47.2%,截至招股书披露时,其已开设了371家酒馆。此后,其门店规模进一步扩张至五百多家。一家从五道口走出的平价小酒馆,最终做到全国五百多家门店并登陆港股,这对餐饮和茶饮行业的冲击是直接的。
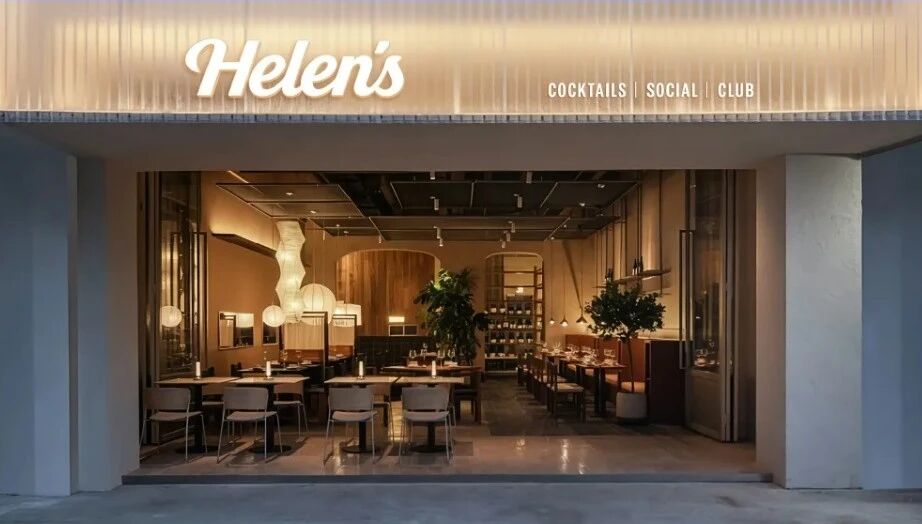
图片来源:Helens海伦司微信公众号
随之而来的是跨界布局的进一步加码。海底捞在原有店中店的基础上,于2023年推出独立品牌囿吉山;茶颜悦色于2024年4月在长沙一次性开出5家昼夜诗酒茶艺文小酒馆,以茶底串联中式传统酒和西式基酒,瞄准18岁至30岁追求氛围感的年轻消费群体,巅峰时期在长沙的门店数达到13家。
另一方面,从需求底层逻辑看,风口并非无迹可寻。多年前已有报告指出,90后正成为酒水消费的主要驱动力,其中,约10%的90后有每日饮酒的习惯;线下餐饮、酒吧两大场景中,90后贡献率已达六成。
更值得关注的是饮酒场景的迁移。近年来,政务、商务宴饮等传统社交性饮酒模式,正让位于年轻人追求的轻社交饮酒方式,微醺、个性、放松、自由成为新一代消费者的关键词。相关调研数据显示,小酒馆、好友轻聚、日常餐饮聚饮等场景已占到饮酒场景的40%,成为绝对主流;商务部相关调查也显示,城市60%的消费发生在夜间,年轻人睡眠时间后移,进一步催生了夜间消费需求。
红餐产业研究院《酒馆发展报告2025》显示,截至2025年3月,全国酒馆门店总数超过6万家,相关企业存量超3.8万家;抖音酒馆话题浏览量超过160亿次,小红书相关笔记讨论量达到25亿次。《华夏酒报》记者查询企查查发现,时至今日,小酒馆相关搜索结果超过44000条,热度可见一斑。
可以说,从水饺、快餐、火锅到茶饮,各路玩家的入局路径虽有不同,但跨界逻辑却高度一致:依托自身品牌势能和供应链能力,将酒馆作为触达年轻消费者的新场景,打通从产品到消费的最后一公里。一时间,小酒馆成了餐饮行业里极具想象力的故事。
闭店潮背后的三道坎
然而,故事的转折来得比预想更快。以茶颜悦色为例,其旗下艺文小酒馆两年半未出长沙,五一广场新大新店今年6月开业,实际营业仅约4个月便面临关停。茶颜悦色在公告中的复盘颇为直白:“想喝酒的人来了,觉得这里不够酒吧;不喝酒的人来了,却要面对一半的酒类菜单。”这种定位的全面失焦,折射出跨界玩家在酒馆业态中的普遍困境。茶颜悦色官方坦承,“情绪下消费的堂食酒水和第三微醺空间并不是刚需,无法形成持续性的健康流水。”这句话几乎可以作为跨界小酒馆退潮的集体注脚。
问题究竟出在哪里?
首先,场景错配,本质是能力错配。跨界品牌的核心能力在于高频、标准化的产品交付,而酒馆本质上是一门“慢生意”,需要的是空间运营能力、夜间客流组织和长时间的客群培育。
更关键的是,这套能力不仅难以迁移,甚至会相互抵消。
茶颜悦色“越上无酒精饮品越没人买酒”的尴尬,正是茶饮运营逻辑在酒馆场景中的自我瓦解:用茶饮思维优化酒馆菜单,结果却是酒馆氛围被稀释,精准饮酒客群流失。其品牌隔离策略要求子品牌独立完成单店模型验证,但副牌又高度依赖主品牌的流量和游客红利,难以独立获客。对此,有作者撰文指出,副牌真正的死穴,不是不努力,是没跟主品牌“分手”。一个活在母亲影子里、永远被叫作“茶颜的某某”的孩子,注定只能接住主品牌漏下来的那点流量。
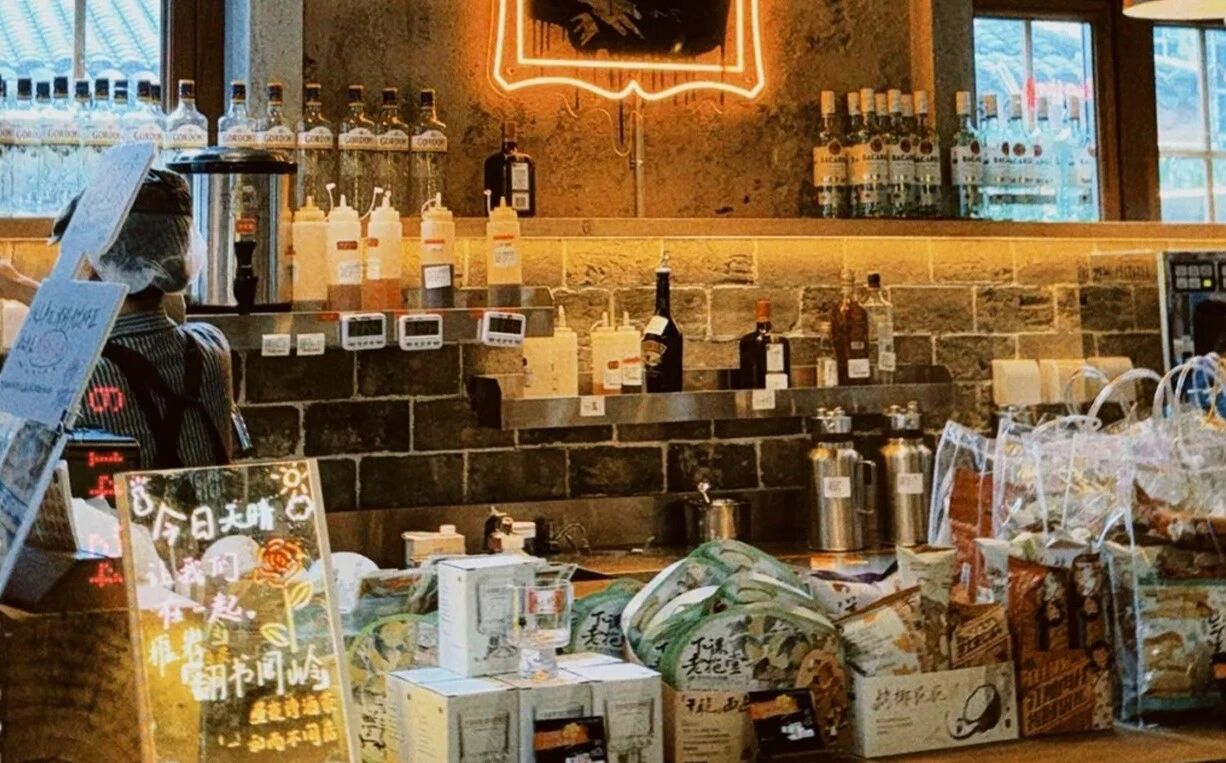
图片来源:茶颜悦色微信公众号
其次,成本结构先天不足,核心是“全天刚性成本”与“时段性收入”的错配。茶颜悦色方面坦言,“类似附带个人化私密空间的小酒馆酒水价格一般高达七八十元”,而昼夜诗酒茶客单价较低,“不是一分钱没赚到,但无法形成持续性的健康流水。”
的确,《华夏酒报》记者算了笔账,一家200平方米左右小酒馆的前期投入往往超过100万元,房租、人力、装修等刚性成本高企,而酒馆的翻台率和坪效天然低于餐饮门店。更棘手的是,小酒馆的租金和人力是全天刚性支出,收入却集中在晚间数小时。即使晚间满座,白天的空置成本也在持续侵蚀利润。这不是运营效率的问题,而是时间维度的结构性错配:酒馆的收入曲线是脉冲式的,成本曲线却是平直的。当客流不及预期时,亏损便迅速放大。
再次,需求迁移的关键,不是换了场景,而是换了习惯。年轻人并非不喝酒了,而是喝酒的方式和场景发生了根本性迁移。美团数据显示,2025年酒吧行业交易订单同比增长49%,精酿吧、特调吧、社交酒馆、融合型酒吧等细分赛道增速均超30%。消费并未消失,但它在快速分流。
社区打酒铺、居家微醺、户外露营微醺等更加轻量化、更高频次的消费方式,正在对小酒馆形成全方位的替代和分流。饮酒正在从“事件性消费”变成“日常性消费”:年轻人不是换了一个地方喝酒,而是喝酒这件事本身在他们生活中的嵌入方式变了。小酒馆的“第三空间”逻辑,是建立在“专门出门喝一场”的前提下;当饮酒变成居家微醺、露营轻饮、打酒铺随手带走,年轻人专门为喝酒而出门的动机就被大幅消解。
当然,跨界小酒馆的退潮,并不意味着微醺经济的终结,它更像是酒水消费场景的一次结构性洗牌。真正的问题从来不是“年轻人还喝不喝酒”,而是“年轻人为什么一定要出门喝酒”。当酒的交付和空间的体验可以被拆开、被替代、被更轻量的方式满足,传统小酒馆的不可替代性就被彻底动摇了。这个问题,或许不止业外,业内同样需要警惕与思考。
网站也是有底线的